はじめに
経済産業省は、中小企業の事業承継を支援する「事業承継税制」について、抜本的な見直しを検討しています。2026年8月、同省が公表した「令和9年度税制改正に関する経済産業省要望」では、事業承継を契機に「稼ぐ力」の強化に主体的に取り組む中小企業・小規模事業者を後押しする措置へ、制度を抜本的に見直し・強化する方針が示されました。さらに2026年8月22日付の日本経済新聞の報道によれば、その具体的な方向性として、成長投資や賃上げに取り組む企業を対象に相続税・贈与税を「免除」する仕組みへの転換が検討されており、2027年度(令和9年度)の税制改正要望に盛り込まれています。
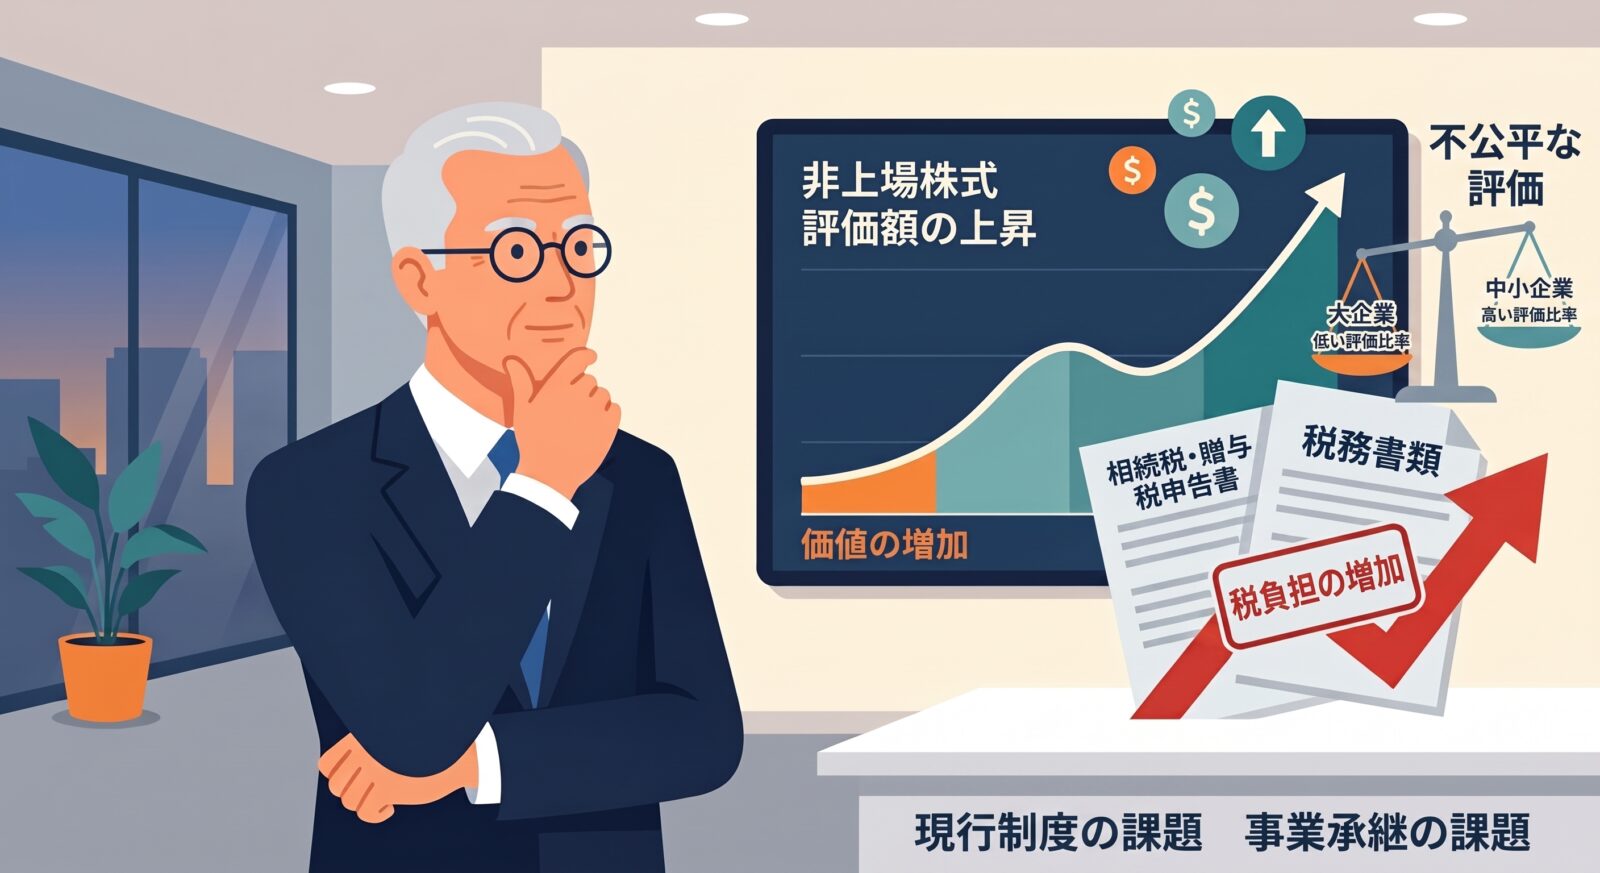
現行の事業承継税制は、いったん納税を「猶予」したうえで、一定の要件を満たせば結果的に「免除」となる仕組みですが、免除に至るまでの見通しが立てにくいという課題が指摘されてきました。今回の見直しは、この予見性を高めることが狙いとされています。
本記事では、まず現行の事業承継税制の概略を整理したうえで、経済産業省が検討している新たな方向性、現行制度との比較、そして想定される影響について解説します。
なお、具体的な制度設計(対象となる賃上げ・成長投資の水準、免除の要件やタイミングなど)は、2026年内から年末にかけて政府・与党内で調整される予定であり、本記事執筆時点(2026年9月)では確定していません。不確定な内容については、今後の検討課題である旨を明記したうえで記述しています。
現行ルールの概略
事業承継税制(法人版)は、非上場会社の株式を後継者が贈与や相続によって取得した際に生じる贈与税・相続税の納税を猶予し、一定の要件を満たせば猶予税額の納付が免除される制度です。2018年度(平成30年度)税制改正で、10年間限定の「特例措置」が創設され、要件が大幅に緩和されました。なお、個人事業者向けにも同様の仕組みである「個人版事業承継税制」があり、今回の見直しの対象にはこちらも含まれます。
(1)一般措置と特例措置
| 項目 | 一般措置 | 特例措置(時限措置) |
| 猶予対象株式数 | 総株式数の最大2/3まで | 上限なし |
| 適用期限 | なし | 2027年12月31日までの贈与・相続等(2027年9月末までの計画申請が必要) |
| 猶予割合 | 贈与税100%/相続税80% | 贈与税・相続税ともに100% |
| 承継方法 | 複数株主から1名の後継者へ承継可能 | 複数株主から最大3名の後継者へ承継可能 |
| 雇用確保要件 | 承継後5年間、平均8割の雇用維持が必要 | 未達成でも猶予継続可能(弾力化) |
(2)「猶予」から「免除」への流れ
現行制度は、贈与・相続の時点でただちに税負担がゼロになるわけではありません。まず納税が「猶予」され、その後、先代経営者や後継者の死亡、あるいは次の後継者へのさらなる承継など、一定の事由が生じた時点で、その時点における猶予税額の納付が免除されるという仕組みです。この間、認定を受けた都道府県への年次報告や税務署への継続届出といった継続的な手続きが必要になります。
特例措置は10年間限定の時限措置であり、2027年12月31日までの贈与・相続等が対象です(特例承継計画の提出期限は、令和8年度税制改正により2026年3月31日から2027年9月末まで延長されています)。この期限到来後の制度のあり方について、令和8年度の与党税制改正大綱では、世代交代の停滞や地域経済の成長への影響に係る懸念に加え、制度の適用状況や課税の公平性等の観点も踏まえて多角的な検討を行い、令和9年度税制改正において結論を得るとされていました。
新ルールの概要(経済産業省が検討している方向性)
(1) 見直しの背景
経済産業省は、令和9年度(2027年度)税制改正要望において、事業承継税制について「事業承継を契機として経営改革を実現し、生産性向上等による『稼ぐ力』の強化に向けて主体的に取り組む中小企業・小規模事業者を後押しする措置へ、抜本的に見直し・強化する」ことを掲げています。
日本経済新聞の報道によれば、その具体的な方向性として、成長投資や賃上げに取り組む企業を対象に、相続税・贈与税を直接「免除」する仕組みが検討されています。現行制度が「猶予後の実質免除」であるのに対し、免除に至るまでの予見可能性を高めることが目的とされています。
(2) 現時点で分かっていること
- 経済産業省は、2027年度税制改正要望に本見直しを盛り込む方針であること
- 対象は、成長投資や賃上げに取り組む中小企業とされていること
- 現行の「納税猶予後に実質的に免除」という仕組みから、免除の予見性を高める方向で検討されていること
(3) 今後の検討課題(現時点では未確定な事項)
以下の点は、2026年内から年末にかけて政府・与党内で調整される予定であり、本記事執筆時点では具体的な内容が確定していません。今後の税制改正大綱の議論を通じて明らかになる検討課題です。
- 現行制度で猶予を受けている既存の承継案件への遡及適用の有無
- 「賃上げ」「成長投資」の具体的な水準や判定方法(例:給与支給額の増加率、投資額の基準など)
- 免除の対象となる要件の詳細(現行の雇用確保要件や事業継続要件との関係)
- 免除の実行時期(贈与・相続時に即時免除となるのか、一定期間経過後に免除となるのか)
- 特例措置の期限(2027年12月31日)との関係や、新制度への移行の仕方
現行との比較(分かっている範囲)
| 項目 | 現行制度 | 検討されている新制度の方向性 |
| 税負担の軽減方法 | 納税を猶予し、一定の事由発生時に猶予税額を免除(実質免除) | 成長投資・賃上げに取り組む企業を対象に、免除の仕組みへ転換する方向で検討中 |
| 予見可能性 | 免除に至るタイミングや条件が事後的な事由(死亡・再承継等)に依存 | 免除の予見性を高めることを目的として検討中 |
| 対象企業の要件 | 雇用確保要件(弾力化済み)など | 成長投資・賃上げへの取組みを要件とする方向(詳細は未定) |
| 適用時期 | 特例措置は2027年12月31日までの贈与・相続等が対象 | 2027年度税制改正での実現を目指すが、詳細な適用時期は未定 |
上記のとおり、現時点で明らかになっているのは「免除への転換」という大きな方向性のみであり、具体的な制度設計は今後の検討課題です。
想定される影響
見直しの方向性を踏まえると、以下のような影響が想定されます。ただし、いずれも制度設計が確定していない段階での一般的な見立てである点にご留意ください。
(1) 事業承継の予見性向上への期待
現行制度では、猶予税額が最終的に免除されるかどうかが将来の事由に左右されるため、後継者にとって長期的な税負担の見通しを立てにくいという課題がありました。見直しが実現すれば、成長投資や賃上げに取り組むことで免除の見通しが立てやすくなり、事業承継の意思決定がしやすくなることが期待されます。
(2) 「稼ぐ力」強化との連動
経済産業省の要望資料では、事業承継を単なる税負担軽減の機会としてではなく、生産性向上や賃上げなど「稼ぐ力」の強化に取り組む契機と位置づける姿勢が示されています。このため、新制度は事業承継そのものだけでなく、承継後の経営改革を後押しする制度として設計される可能性があります。
(3) 中小企業にとっての新たな対応課題
一方で、免除の要件として成長投資や賃上げへの取組みが求められる場合、体力の乏しい小規模事業者にとっては、要件を満たすためのハードルとなる可能性も考えられます。具体的な要件水準がどの程度に設定されるかによって、制度の使い勝手は大きく変わってくるでしょう。
(4) 既存の承継計画への影響
現行の特例措置は2027年12月31日までの贈与・相続等が対象とされています。新制度への移行のタイミングや、既に特例措置を活用して承継を進めている、あるいは検討している企業への影響については、今後の議論を注視する必要があります。
まとめ
経済産業省は、事業承継税制について、成長投資や賃上げに取り組む企業を対象に相続税・贈与税を免除する仕組みへの転換を、2027年度税制改正要望の柱の一つとして検討しています。現行の「猶予後に実質免除」という仕組みから、より予見可能性の高い制度への転換を目指すものですが、具体的な要件や適用時期などの制度設計は、2026年内から年末にかけての政府・与党内の調整に委ねられており、現時点では未確定です。
事業承継を検討している中小企業経営者にとっては、今後公表される税制改正大綱の内容を注視しつつ、現行の特例措置(2027年12月31日までの贈与・相続等が対象)の活用も含めて、税理士などの専門家に相談しながら準備を進めることが重要といえるでしょう。
本記事は2026年9月時点で公開されている情報をもとに作成した一般的な解説であり、今後の税制改正の議論によって内容が変わる可能性があります。個別の税務相談については税理士等の専門家にご確認ください。
主な参考資料
- 中小企業庁「法人版事業承継税制(特例措置)」ウェブページ
- 経済産業省「令和9年度税制改正に関する経済産業省要望【概要】」(2026年8月)
- 経済産業省「令和9年度税制改正に関する経済産業省要望のポイント」(2026年8月)
- 日本経済新聞「中小の事業承継、成長投資・賃上げなら贈与・相続税免除 経産省要望へ」(2026年8月22日)